ブログ
肥満外来は保険適用される?条件・費用・自費との違いを専門医が解説
肥満外来は、肥満に伴う健康障害があり医学的に減量が必要な「肥満症」と診断された場合に、診察・検査・栄養指導・適応のある薬物療法などが健康保険の対象になります。一方で、健康障害を伴わない美容目的の減量や、適応の条件を満たさない医薬品の使用は自費(自由診療)となります。同じ「体重を減らす」ことでも、保険が使えるかどうかは目的と医学的な必要性によって線引きされる点がもっとも大切なポイントです。
この記事では、日本肥満学会や厚生労働省の基準をもとに、保険適用の条件・費用の目安・受診の流れを整理してお伝えします。とくに次の3点がわかるように構成しました。
- 肥満外来で保険が使える条件(肥満症の診断基準・BMI・健康障害)
- 保険診療でできること/自費になることの線引き
- 3割負担での費用の目安と、受診から治療開始までの流れ
なお、本記事で扱う数値や条件は一般的な基準であり、費用はあくまで目安です。実際に保険が適用されるかどうかや、必要な治療内容・金額は、医師の診察のうえで一人ひとり個別に判断されます。診療結果や適用可否は、医師による医学的判断に基づきます点をご了承ください。
肥満外来とは?「肥満」と「肥満症」の違いから理解する
肥満外来を理解するうえで最初の出発点になるのが、「肥満」と「肥満症」は別のものだという区別です。肥満は体格を示す「状態」であるのに対し、肥満症は治療の対象となる「病気」を指します。保険が使えるかどうかは、この違いに直結します。公的健康保険は病気の治療に対して適用される仕組みであり、単に体重や体組成の数値が高いというだけでは保険診療の対象にはならないためです。まずはこの2つの言葉の意味を正しく押さえておきましょう。
多くの解説記事は保険適用の条件を一覧で示すにとどまりますが、条件だけを覚えても自分が当てはまるかどうかは判断しにくいものです。肥満と肥満症の違いという判定軸を理解しておくと、以降の条件も自分ごととしてスムーズに読み進められます。
BMI25以上の「肥満」と、治療が必要な「肥満症」
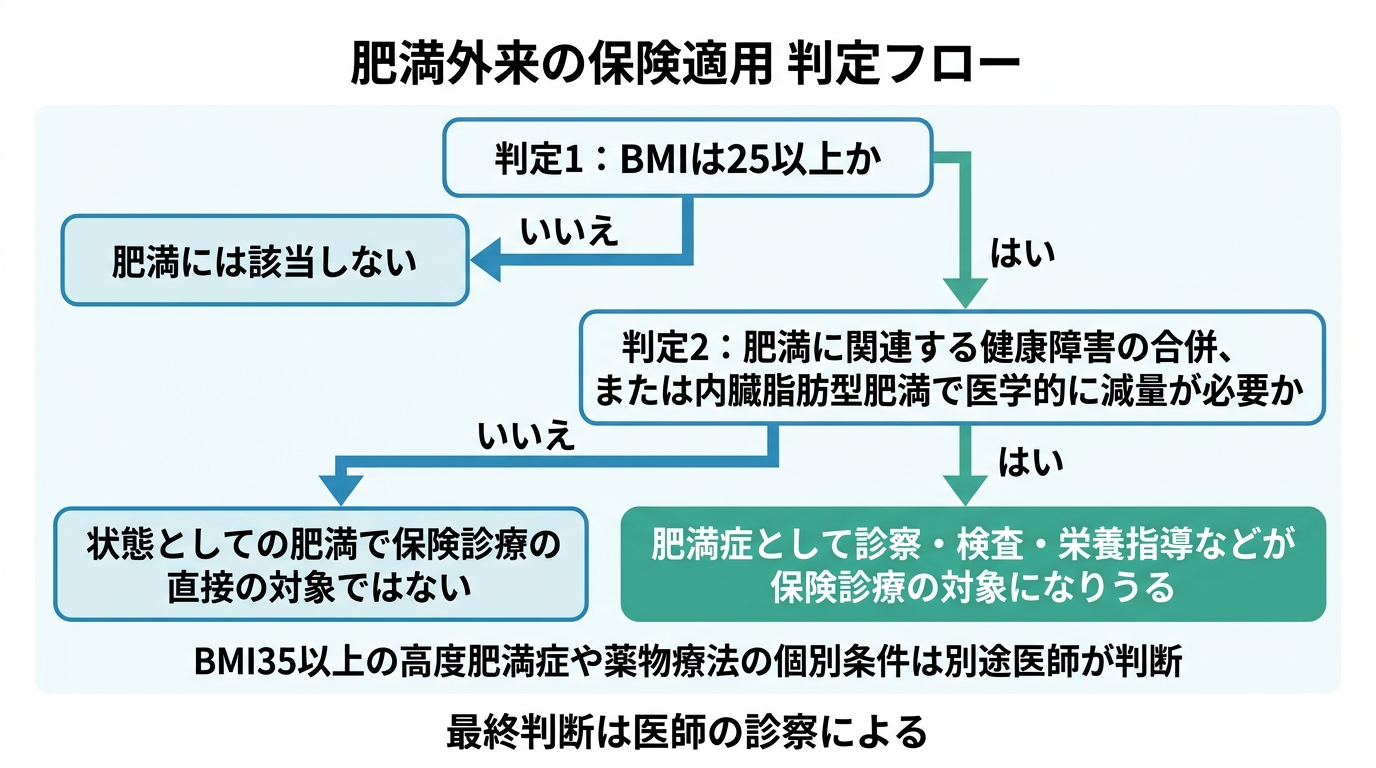
日本肥満学会の基準では、体格指数であるBMI(体重kg÷身長m÷身長m)が25以上を「肥満」と定義しています。ただし、BMIが25以上というだけでは体格を示す状態にすぎず、必ずしも治療が必要な病気とは限りません。
これに対して「肥満症」は、肥満(BMI25以上)に加えて、肥満に起因または関連する健康障害を合併しているか、あるいは内臓脂肪の蓄積(内臓脂肪型肥満)があり、医学的に減量が必要と判断される病態を指します。つまり、肥満という状態のうち、健康に害をおよぼしている、または今後およぼす可能性が高いために治療すべきと判断されたものが肥満症です。
保険診療の対象になるのは、原則としてこの「肥満症」と診断された場合です。体重が多いこと自体ではなく、それによって健康上の問題が生じている(あるいは強く懸念される)ことが、医学的な治療の必要性の根拠となります。
肥満症の診断に必要な「11の健康障害」
日本肥満学会のガイドラインで挙げられている、肥満症の診断にかかわる健康障害には、次のようなものがあります。これらのいずれかを合併している肥満は、肥満症と診断される可能性があります。
- 耐糖能障害(2型糖尿病・耐糖能異常など)
- 脂質異常症
- 高血圧
- 高尿酸血症・痛風
- 冠動脈疾患(心筋梗塞・狭心症など)
- 脳梗塞・一過性脳虚血発作
- 非アルコール性脂肪性肝疾患(脂肪肝)
- 月経異常・女性不妊
- 閉塞性睡眠時無呼吸症候群・肥満低換気症候群
- 運動器疾患(変形性関節症、変形性脊椎症など)
- 肥満関連腎臓病
こうして並べてみると、糖尿病・高血圧・脂質異常症といった生活習慣病の多くが含まれていることがわかります。健康診断でこれらを指摘され、あわせて肥満も指摘されている方は、肥満症に該当する可能性があります。ただし、実際に肥満症と診断できるかどうかは、検査結果や全身の状態をふまえて医師が総合的に判断します。ここに挙げた項目に当てはまるかどうかは自己判断せず、受診時に医師へ相談してください。
肥満外来が保険適用になる条件【自己チェックの軸】
肥満外来で保険が適用されるかどうかは、「肥満症と診断され、医学的に減量が必要と判断されること」が大前提です。公的健康保険は病気の治療に使われる制度だからです。たとえば、健康診断でBMIがやや高いと言われただけの方が受診しても、健康障害がなければ、そのまま薬物療法まで保険で受けられるとは限りません。逆に、肥満に生活習慣病などの健康障害を合併している方は、診察・検査・指導などが保険診療の対象になりえます。ここでは、自分が対象になりうるかを見極めるための軸を整理します。
競合となる記事の多くは条件を箇条書きで並べるにとどまりますが、条件を自分の状況に当てはめて判断するには、判定の流れと、後述する自費との対比をあわせて理解しておくことが役立ちます。
肥満症と診断され、医学的に減量が必要と判断されること
保険適用の土台になるのは「肥満症」という医学的診断です。単に体重が重い、見た目を変えたい、健康診断の数値が少し気になるという理由だけでは、医学的な治療の必要性があるとは言い切れません。
医師は、BMIや体組成、血液検査などの結果、そして合併している健康障害の有無をふまえて、減量が健康上必要かどうかを判断します。美容目的の減量はこの医学的な必要性には当てはまらないため、原則として保険の対象外です。まずは、自分の減量が「健康のために医学的に必要なものか」という視点で考えることが、保険適用を理解する第一歩になります。
BMIと健康障害による条件の目安
肥満症のなかでも、BMIや合併している健康障害の程度によって、受けられる診療内容は変わります。おおまかな目安として、次のように整理できます。
- BMI25以上で、肥満に関連する健康障害を合併している場合は、肥満症として診察・検査・栄養指導などが保険診療の対象になりえます。
- BMI35以上は「高度肥満症」とされ、より積極的な治療(薬物療法や、条件を満たす場合の外科的治療)の検討対象になることがあります。
なお、薬物療法については、これとは別に、より具体的な条件が定められています。まずは診察・検査・生活習慣指導といった基本的な診療が保険の対象になりうる、という点を押さえておきましょう。
注意:BMIや条件は診療内容ごとに異なる
ここで気をつけたいのは、「保険適用の条件」は一律ではなく、診療内容ごとに異なるという点です。たとえば、健康障害のない方が「健診でBMIが少し高いと言われたから」という理由だけで受診しても、診察や一般的な検査は保険で受けられても、肥満症治療薬による薬物療法の保険適用にはつながらない、ということが起こりえます。
一方で、生活習慣病を合併している方は、その病気の治療の一環として、また肥満症の治療として、保険診療の範囲が広がる場合があります。このように、同じ「肥満外来の受診」であっても、対象となる診療内容は人によって変わります。
最終的にどこまでが保険適用になるかは、検査結果や合併症の状況をふまえて医師が個別に判断します。数値だけで自己完結せず、気になる場合は受診して相談することをおすすめします。
保険診療でできること/自費になることの違い
肥満外来で読者がもっとも誤解しやすいのが、「保険か自費か」の線引きです。結論から言えば、健康障害の改善という医学的な目的に沿った診療は保険の対象になりやすく、美容や痩身そのものを目的とした施術・薬の使用は自費になります。同じクリニックで受ける診療であっても、内容によって保険と自費が分かれることがあるため、あらかじめ両者の違いを知っておくと安心です。ここでは、診療内容ベースで保険と自費を対比します。
多くの記事は費用の話に終始しがちですが、なぜ美容目的の減量や自費での医薬品処方が自費になるのかという理由まで理解しておくと、不適切な選択を避けやすくなります。
保険診療で受けられる主な内容
肥満症と診断された場合、保険診療で受けられる主な内容には、次のようなものがあります。
- 医師の診察(問診・身体診察による状態の評価)
- 血液検査や体組成の測定などの検査
- 管理栄養士などによる栄養指導、運動指導
- 適応の条件を満たす場合の薬物療法
これらいずれも、肥満症やそれに伴う健康障害を医学的に評価し、改善していくための診療です。どの検査や指導が必要かは、一人ひとりの状態によって異なります。
自費(自由診療)になる主な例
一方で、次のようなものは、原則として自費(自由診療)に区分されます。
- 健康障害を伴わない、美容・痩身を目的とした減量
- 医学的な適応の条件を満たさない、自由診療でのGLP-1受容体作動薬等の処方
- 保険適用の条件を満たさない状況での医薬品処方
これらが自費になるのは、公的健康保険が「病気の治療」に対して使われる制度であり、美容目的や、適応の条件から外れた使用は、その枠組みに含まれないためです。見た目の変化を主な目的とする場合は、保険ではなく自費の診療になる、と理解しておきましょう。
保険診療でできることと自費になること
| 保険診療(肥満症の治療目的) | 自費(自由診療) |
|---|---|
| 医師の診察 | 健康障害を伴わない美容・痩身目的の減量 |
| 血液検査・体組成などの検査 | 適応の条件を満たさないGLP-1ダイエット等 |
| 栄養指導・運動指導 | 保険適用条件を満たさないやせ薬の使用 |
| 適応の条件を満たす薬物療法 |
※保険か自費かは診療内容と医学的な必要性で分かれ、最終判断は医師によります。
「保険適用=安く痩せられる」ではない理由
ここで、誠実にお伝えしておきたいことがあります。それは、「保険適用=安く痩せられる」ではない、という点です。
保険診療の目的は、あくまで肥満症とそれに伴う健康障害を医学的に改善することであり、美容目的の減量ではありません。そのため、対象となる方・治療内容・期間には一定の条件や制約があります。「安く痩せる手段」として期待して受診すると、対象外だったり、想定と違ったりして、かえって戸惑うことになりかねません。
大切なのは、費用の安さだけを目的にするのではなく、自分の健康にとって医学的に必要な治療かどうかという視点で受診を検討することです。健康障害の改善という本来の目的に沿って受診すれば、保険診療は無理のない自己負担で治療を続けるための、心強い仕組みになります。
肥満症治療薬(ウゴービ等)の保険適用と注意点
近年、肥満症の治療薬として保険適用となる薬が登場し、注目を集めています。ただし、これらの薬は「誰でも希望すれば保険で使える」ものではなく、厚生労働省が定めた条件を満たす場合にかぎって保険診療で使えます。2023年以降に整備された比較的新しい分野であるため、正確で最新の情報にもとづいて理解することがとくに重要です。ここでは、薬物療法が保険適用になる主な条件と、注意点を中立に整理します。
競合記事では薬の名前を挙げるだけにとどまることも少なくありませんが、実際には最適使用推進ガイドラインに沿った条件があり、適応外・自己判断での使用にはリスクがあります。その両面を正しく知っておきましょう。
薬物療法が保険適用になる主な条件
厚生労働省の最適使用推進ガイドラインなどによれば、肥満症治療薬(ウゴービなど)が保険適用となるのは、高血圧・脂質異常症・2型糖尿病のいずれかを有する肥満症の方で、食事療法・運動療法を行っても十分な効果が得られず、次のいずれかに該当する場合とされています。
- BMIが35以上である
- BMIが27以上で、肥満に関連する健康障害を2つ以上有している
さらに、これらの薬は、肥満症の治療に精通した医師のもとで、定められた施設の要件を満たす医療機関で処方されることが求められています。つまり、条件を満たす患者さんに対して、適切な体制のもとで使われることが前提となっている薬です。詳しい条件は薬ごとに定められているため、実際に対象になるかどうかは、医療機関で確認する必要があります。
治療開始までに生活習慣の改善が前提となる
肥満症治療薬は、受診してすぐに始まるものではありません。最適使用推進ガイドラインでは、薬物療法を始める前に、一定期間(例えば6か月以上とされることがあります)にわたって食事療法・運動療法などの生活習慣の改善に取り組み、それでも十分な効果が得られない場合に、薬物療法を検討することが想定されています。
これは、生活習慣の改善こそが肥満症治療の土台であり、薬はそれを補助するものと位置づけられているためです。したがって、薬物療法を希望する場合でも、まずは診察と生活習慣の見直しから始まる、という流れを理解しておきましょう。
適応外・自己判断での使用は推奨しない
一方で、注意していただきたいのが、美容・ダイエット目的でのGLP-1受容体作動薬などの適応外使用や、個人輸入・自己判断による使用です。これらは、安全性や有効性が確認された使い方とはいえず、おすすめできません。
医薬品は、対象となる病気や条件、用法・用量が定められたうえで承認されています。その枠組みを外れた使い方は、思わぬ副作用や健康被害につながる恐れがあります。医薬品には必ず副作用やリスクが存在し、適応や使用の可否は医師が診察のうえで総合的に判断する必要があります。
体重を減らしたいという気持ちがあっても、適応外の薬に安易に手を出すのではなく、まずは医療機関で自分の状態を評価してもらうことが、安全につながります。
肥満外来の費用の目安【3割負担の場合】
肥満外来の費用は、受ける診療内容によって幅がありますが、健康保険の3割負担であれば、初診・再診・検査は比較的少額から始められることが多いです。一方で、薬物療法を長期に続ける場合などは、自己負担の総額が大きくなることもあります。ここで示す金額はいずれも一般的な目安であり、実際の費用は受診先・検査内容・治療内容によって変わります。金額の数字だけが独り歩きしないよう、前提とあわせて確認してください。
一部の解説では「約50万円」といった大きな金額が強調されることもありますが、これは長期にわたる薬物療法などを含めた場合の一例であり、すべての人に当てはまる金額ではありません。診療内容ごとに分けて理解することが大切です。
初診・再診・検査の費用目安
健康保険の3割負担の場合、初診は保険点数に応じた自己負担となり、一般的には数千円程度から始まることが多いです。これに血液検査や体組成の測定などが加わると、初回はもう少し費用がかかることもあります。再診は、初診よりも自己負担が抑えられるのが一般的です。
ただし、必要な検査の種類や回数は、合併している健康障害の状況によって異なります。ここで示した金額はあくまで目安であり、実際の費用は医療機関や検査内容によって変わる点にご注意ください。
薬物療法を行う場合の費用目安
薬物療法を行う場合は、診察・検査の費用に加えて、薬剤の費用が自己負担に加わります。肥満症治療薬による治療を長期にわたって続ける場合、月ごとの自己負担が積み重なり、総額としては大きくなることがあります。
治療にかかる期間や使用する薬の種類によって、自己負担は変わります。具体的な金額は、実際の処方内容が決まらないと正確には算出できないため、ここでは「長期の薬物療法では総額が大きくなる場合がある」という点をおさえていただければ十分です。個別の金額については、断定的な数字ではなく、受診先での見積もりや説明を確認することをおすすめします。
肥満外来の費用の内訳イメージ(3割負担の目安)
| 費用の項目 | 目安の説明 |
|---|---|
| 診察(初診・再診) | 保険点数に応じた自己負担 |
| 検査(血液検査・体組成など) | 内容により変動 |
| 栄養指導・運動指導 | 実施内容による |
| 薬物療法 | 薬剤費が加わり長期では総額が増える場合がある |
※すべて健康保険3割負担を前提とした一般的な目安であり、実際の金額は受診先・検査内容・治療内容により異なります。
高額になりやすいケースと確認方法
費用が高額になりやすいのは、長期にわたる薬物療法を続ける場合や、複数の検査を繰り返し受ける場合です。これらは医学的に必要だからこそ行われるものですが、自己負担の総額としては大きくなることがあります。
こうした負担への不安を減らすためには、受診前や治療方針を決める際に、医療機関に費用の見通しを確認しておくことが有効です。どのくらいの頻度で通院・検査が必要になりそうか、薬物療法を行う場合の自己負担のイメージはどの程度かをあらかじめ相談しておくと、見通しを持って治療に臨めます。金額を不安に感じたまま我慢するのではなく、遠慮なく医療機関に確認してみてください。
受診から治療開始までの流れ
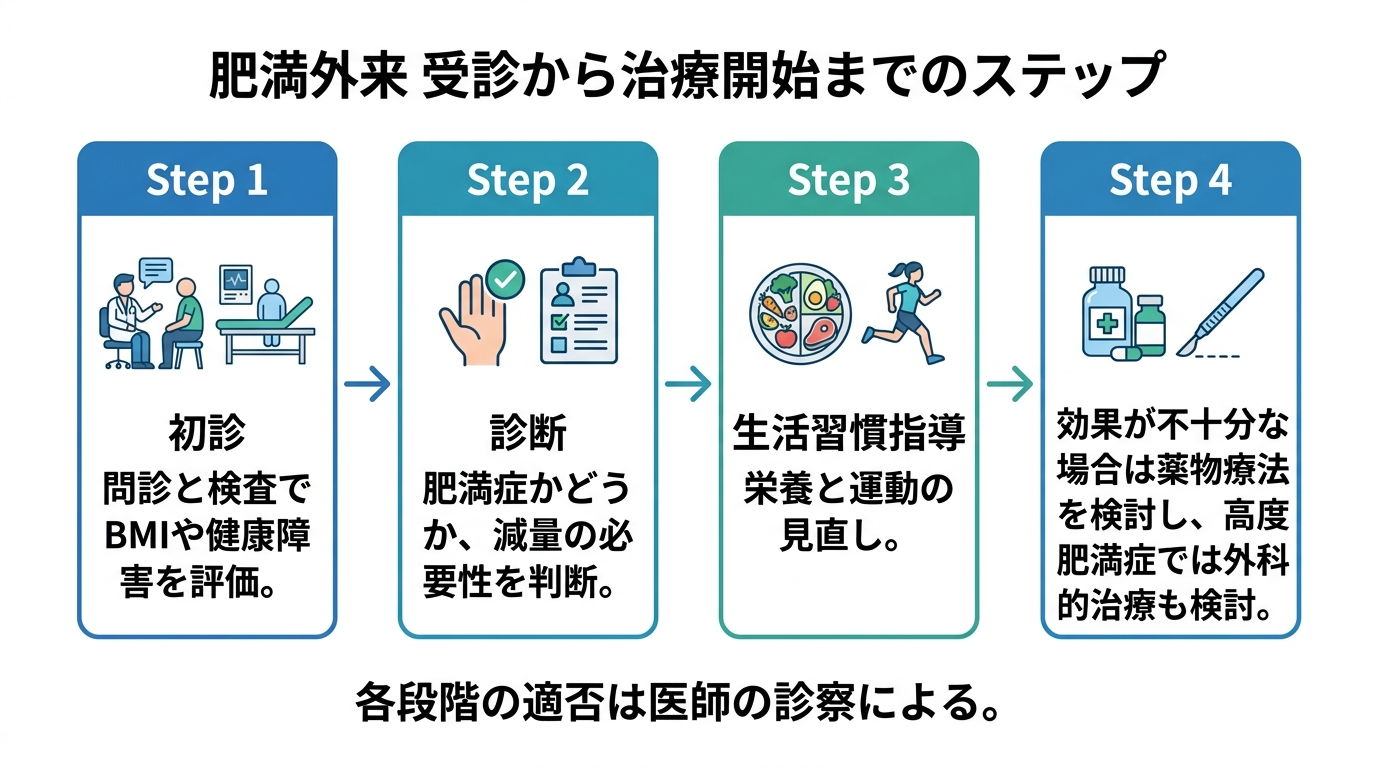
肥満外来は、初診でいきなり治療が決まるわけではなく、問診・検査から始まり、診断・生活習慣指導を経て、必要に応じて薬物療法などを検討する、という段階的な流れで進みます。全体像を先に知っておくと、受診への不安がやわらぎ、次の一歩を踏み出しやすくなります。ここでは、一般的な受診の流れをステップごとに整理します。
1. 初診で行うこと(問診・検査)
初診ではまず、これまでの体重の経過や生活習慣、健康診断の結果、合併している病気などについて問診が行われます。あわせて、身長・体重の測定によるBMIの確認、体組成の測定、血液検査などを行い、肥満の程度や健康障害の有無を評価します。
これらの結果は、肥満症かどうかの診断や、どのような治療が必要かを判断するための基礎になります。健康診断の結果やお薬手帳など、参考になる資料があれば持参するとスムーズです。
2. 診断・生活習慣指導(栄養・運動)
検査結果をもとに、肥満症かどうか、また医学的に減量が必要かどうかが判断されます。肥満症の治療では、食事療法・運動療法などの生活習慣の改善が土台となるため、多くの場合、まず栄養指導や運動指導を通じて生活習慣を見直すことから始めます。
生活習慣の改善は地道な取り組みですが、肥満症治療の中心となる大切なステップです。無理のない範囲で続けられるよう、医師や管理栄養士と相談しながら進めていきます。
3. 必要に応じた薬物療法・外科的治療の検討
生活習慣の改善を行っても十分な効果が得られない場合や、条件を満たす場合には、薬物療法が検討されます。前述のとおり、薬物療法には保険適用の条件があり、適応を医師が判断します。
また、高度肥満症の方では、減量・代謝改善を目的とした手術(外科的治療)が検討されることもあります。これらの手術は、施設基準を満たす医療機関で、条件を満たす場合に保険適用となることがあります。外科的治療は専門的な評価が必要となるため、詳しくは対応する専門医療機関での相談がすすめられます。
よくある質問(FAQ)
肥満外来の保険適用について、よく寄せられる質問に簡潔にお答えします。いずれも一般的な目安であり、実際の判断は医師の診察や、公的機関の情報にもとづいて確認してください。
Q. 肥満外来は何キロ・BMIいくつから保険適用ですか?
体重の「何キロから」という一律の基準はなく、BMIと健康障害の有無で判断されます。目安として、BMI25以上で肥満に関連する健康障害を合併し、肥満症と診断された場合に診察・検査などが保険の対象になりえます。BMI35以上は高度肥満症とされます。最終的な適用可否は、検査結果をふまえて医師が個別に判断します。
Q. 肥満外来の費用は医療費控除の対象になりますか?
治療を目的とした肥満症の診療で支払った医療費は、医療費控除の対象になりうると考えられます。一方、美容・痩身を目的とした自費の減量は、一般に対象外です。控除の可否は個別の状況によって異なるため、詳しくは国税庁の情報を確認するか、所轄の税務署にお問い合わせください。
Q. 肥満症の治療薬を使い始めたら、食事制限や運動はしなくてもいいですか?
いいえ。肥満症治療薬は、食事療法・運動療法という生活習慣の改善を土台としたうえで、それを補助するものと位置づけられています。薬を使い始めても、食事や運動の見直しは治療の中心であり続けます。生活習慣の改善と薬物療法は、どちらか一方ではなく、あわせて取り組むものと考えてください。
Q. 肥満外来での治療(減量)は一般的にどのくらいの期間続けますか?
治療期間は、肥満の程度や合併する健康障害、治療への反応によって一人ひとり異なるため、一律には決まっていません。肥満症の治療は、体重を減らすだけでなく、減った状態を維持し健康障害を改善していくことが目的のため、ある程度の期間、継続的に取り組むことが一般的です。具体的な見通しは、診察のうえで医師と相談しながら決めていきます。
Q. 何科を受診すればよいですか?
肥満症は、糖尿病や高血圧などの生活習慣病と深く関わるため、内分泌・代謝内科や糖尿病内科、肥満症の診療に対応している内科などが受診先の候補になります。健康診断で生活習慣病を指摘されている場合は、これらを専門とする医療機関に相談するとよいでしょう。当院でも、糖尿病・内分泌・肥満治療の観点から相談をお受けしています。
まとめ|まずは自分が肥満症の対象か相談を
肥満外来の保険適用について、要点を振り返ります。保険が使えるかどうかは、体重や見た目ではなく、「肥満症と診断され、医学的に減量が必要か」という医学的な必要性で決まります。BMIと健康障害の有無が判定の軸となり、診察・検査・栄養指導、そして条件を満たす場合の薬物療法が保険診療の対象になりえます。一方、美容目的の減量や適応外の医薬品処方は自費であり、費用はあくまで目安です。
自分が条件に当てはまるかどうかは、数値だけでなく、検査結果や合併症をふまえて医師が総合的に判断します。気になる症状や健康診断での指摘がある場合は、自己判断で自費による適応外の医薬品処方等を受けるのではなく、まずは内分泌・代謝や糖尿病を専門とする医療機関に相談することが、安全で確実な一歩です。
参考文献
日本肥満学会「肥満症治療薬の安全・適正使用に関するステートメント(2023年11月25日策定/2025年4月10日改訂)」
厚生労働省「ウゴービ皮下注に係る保険適用上の留意事項(保医発1121第2号)」
厚生労働省「セマグルチド(遺伝子組換え)製剤の最適使用推進ガイドライン(肥満症)」
監修者情報
緑地公園いまだ内科・糖尿病甲状腺クリニック 院長
今田 侑
TASUKU IMADA
専門分野
- 糖尿病・高血圧症・脂質異常症などの生活習慣病
- 内分泌疾患(甲状腺・副腎・下垂体・性線)
- 肥満治療
- 総合内科診療
- 救急疾患
経歴
- 甲陽学院高等学校 卒業
- 大阪大学医学部医学科 卒業
- 関西労災病院 初期研修
- 関西労災病院 糖尿病内科・救急救命科
- 大阪大学医学部附属病院 糖尿病・内分泌・代謝内科
- 大阪大学大学院医学系研究科 内分泌代謝内科学 博士課程修了
- 関西労災病院 内科医長
- いまだ内科クリニック開院
所属学会・資格等
- 医学博士(大阪大学)
- 日本内科学会 総合内科専門医・内科指導医
- 日本糖尿病学会 糖尿病専門医・指導医
- 日本内分泌学会 内分泌代謝科専門医・指導医
- 日本肥満学会